Domain clean-water.de kaufen?
Wir ziehen mit dem Projekt
clean-water.de um.
Sind Sie am Kauf der Domain
clean-water.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain clean-water.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tetra Wasseraufbereitung Crystal Water 1 LTetra Wasseraufbereitung Crystal Water 1 L Produktnummer: 0689504363 Tetra Pond CrystalWater - klärt das Wasser sicher und schnell von schwimmenden, trübenden Partikel. Es beseitigt effektiv Schmutzpartikel und erhöht die Sichttiefe im Gartenteich. Die Wirkung ist innerhalb weniger Stunden sichtbar. Für Störe nicht verträglich. Inhalt: 1 l Anwendungsbereich: für Gartenteich Wirkung: Wasseraufbereitung Herstellerinformationen: Tetra GmbH Herrenteich 78 49324 Melle, Deutschland eMail: service@tetra.de Herstellernr. 231566 Verbraucherhinweise Gefahrenhinweise Kann gegenüber Metallen korrosiv sein. Sicherheitshinweise Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.Darf nicht in die Hände von Kindern gelangen.Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese.Nur in Originalverpackung aufbewahren.22,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
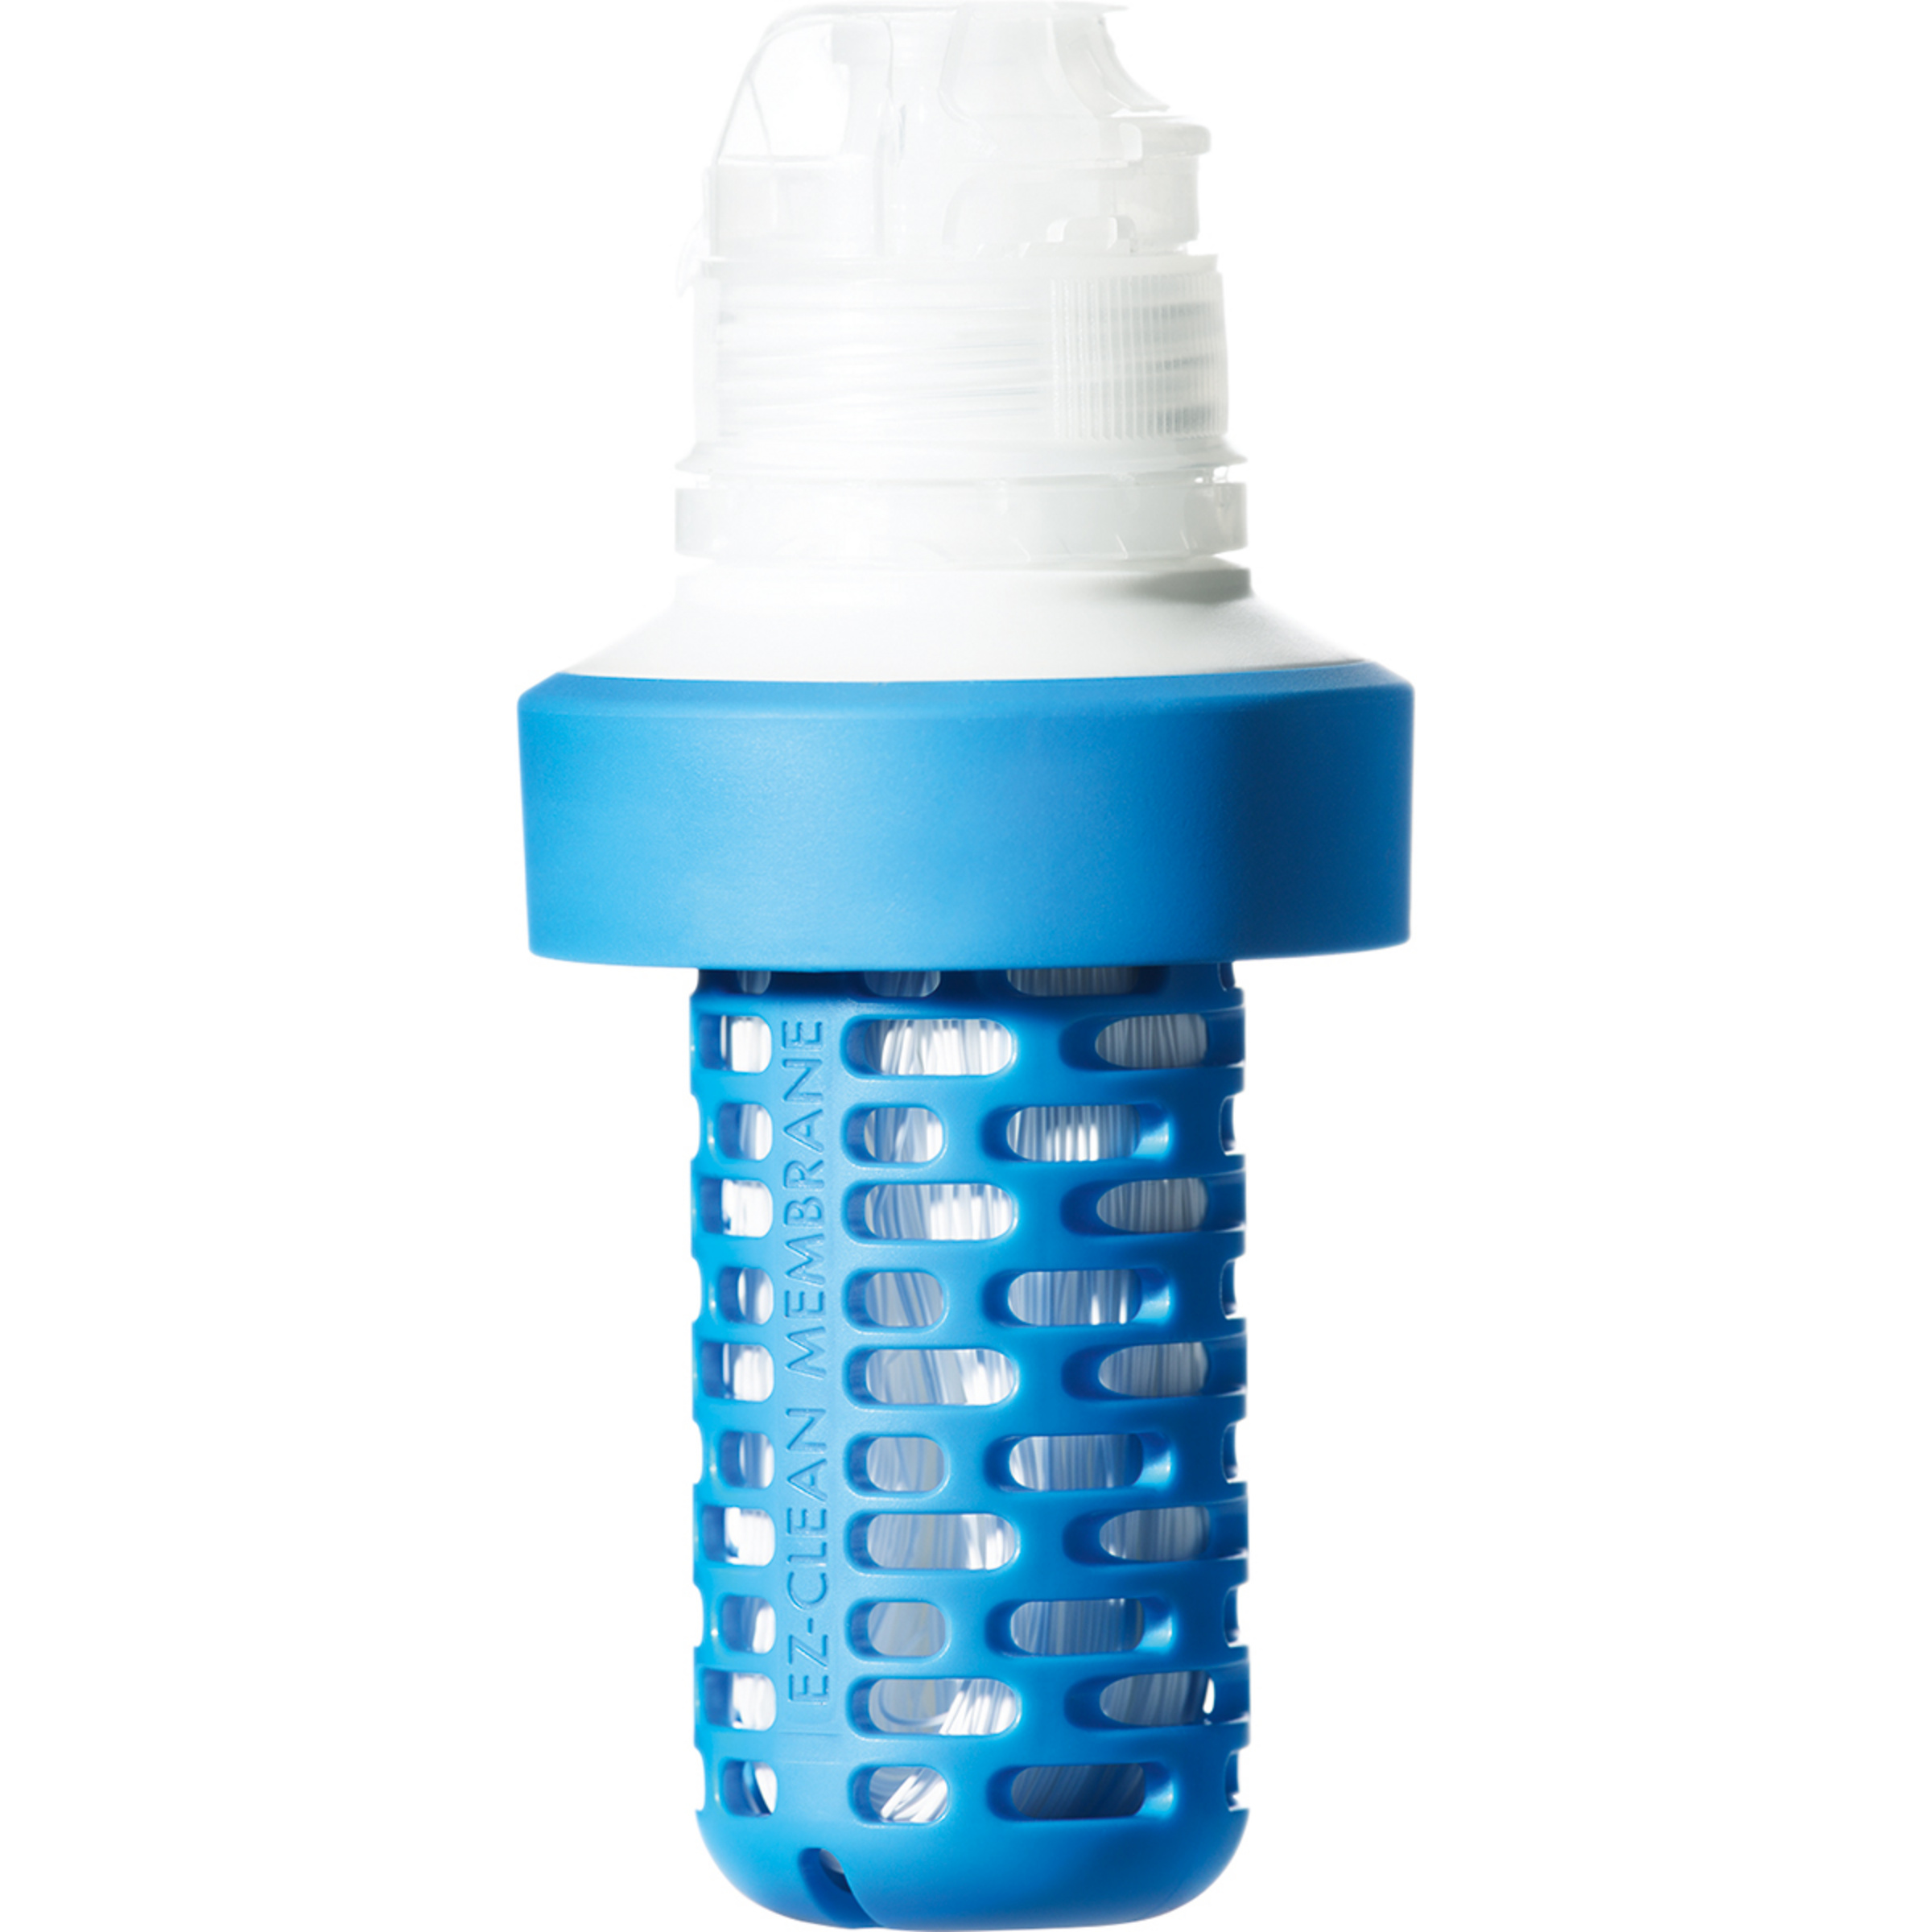
Tragbarer Wasserfilter 1L für gesundes TrinkwasserSchützen Sie Ihre Familie vor schädlichen Stoffen wie Blei und Chlor in Ihrem Trinkwasser. Reduzieren Sie den Plastikverbrauch und wählen Sie umweltfreundliche, wiederverwendbare und recycelbare Alternativen. Dieses Wasserfilter ist mit zwei hochwertigen Filtern und einem Tropfstopp aus Edelstahl 304 ausgestattet. Einfach zu bedienen: füllen Sie die obere Kammer mit Wasser und lassen Sie es filtern.410,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Tetra Wasseraufbereitung Crystal Water 1 LTetra Wasseraufbereitung Crystal Water 1 L Produktnummer: 0689504363 Tetra Pond CrystalWater - klärt das Wasser sicher und schnell von schwimmenden, trübenden Partikel. Es beseitigt effektiv Schmutzpartikel und erhöht die Sichttiefe im Gartenteich. Die Wirkung ist innerhalb weniger Stunden sichtbar. Für Störe nicht verträglich. Inhalt: 1 l Anwendungsbereich: für Gartenteich Wirkung: Wasseraufbereitung Herstellerinformationen: Tetra GmbH Herrenteich 78 49324 Melle, Deutschland eMail: service@tetra.de Herstellernr. 231566 Verbraucherhinweise Gefahrenhinweise Kann gegenüber Metallen korrosiv sein. Sicherheitshinweise Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.Darf nicht in die Hände von Kindern gelangen.Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese.Nur in Originalverpackung aufbewahren.22,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tragbarer Wasserfilter 1L für gesundes TrinkwasserSchützen Sie Ihre Familie vor schädlichen Stoffen wie Blei und Chlor in Ihrem Trinkwasser. Reduzieren Sie den Plastikverbrauch und wählen Sie umweltfreundliche, wiederverwendbare und recycelbare Alternativen. Dieses Wasserfilter ist mit zwei hochwertigen Filtern und einem Tropfstopp aus Edelstahl 304 ausgestattet. Einfach zu bedienen: füllen Sie die obere Kammer mit Wasser und lassen Sie es filtern.410,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
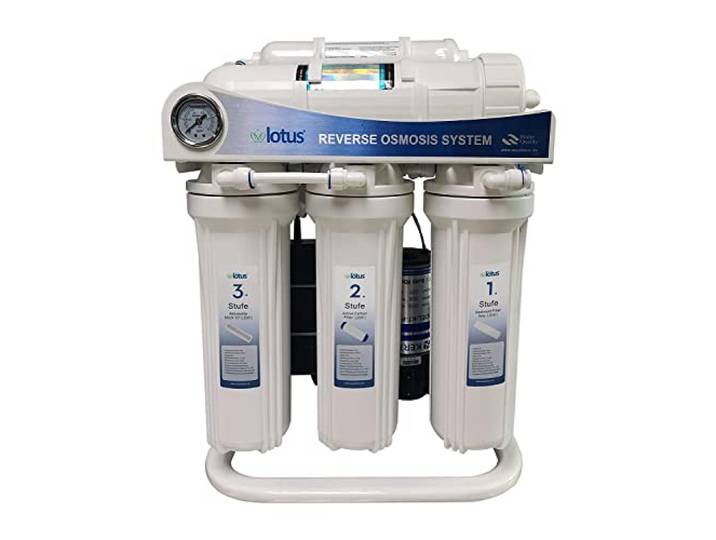
Osmoseanlage 600 GPD Perfect Water Direct Flow kein Tank nötig Umkehrosmosewasserfilter Wasserfilter Trinkwasser Umkehrosmose Reverse Osmosis<p>Die <strong>Osmoseanlage 600 GPD Perfect Water Direct Flow</strong> ist die ideale Lösung für alle, die auf der Suche nach reinem Trinkwasser sind, ohne dabei auf einen Vorratstank angewiesen zu sein. Mit einer beeindruckenden Leistung von ca. 1,6 Litern pro Minute liefert diese <strong>Umkehrosmosewasserfilter</strong> Anlage stets frisches und hochwertiges Wasser. Die integrierte 600 GPD Hochleistungsmembrane sorgt dafür, dass Schadstoffe wie Bakterien, Viren, Nitrate und Schwermetalle effektiv entfernt werden, sodass Du stets kalkfreies Wasser genießen kannst.</p><p>Die <strong>Osmoseanlage</strong> ist mit 10\ Filterpatronen ausgestattet, deren empfohlene Wechselintervalle für die Pre- und Postfilter bei 3-6 Monaten liegen, während die Membrane alle 12-24 Monate ausgetauscht werden sollte. Dies gewährleistet eine kontinuierliche Wasserqualität und eine lange Lebensdauer der Anlage. Mit kompakten Abmessungen von 50 cm Höhe, 37 cm Breite und 22 cm Tiefe passt die Anlage problemlos in jede Küche.</p><p>Die Installation ist einfach, da der Wasserdruck zwischen 1 und 4 Bar liegen sollte und der Anschluss für den Wassereinlass 1/2\ Zoll beträgt. Zudem überzeugt die <strong>Directflow Anlage</strong> durch ein hervorragendes Abwasserverhältnis von bis zu 1:1, was die Betriebskosten senkt. Setze auf Qualität und Sicherheit mit der <strong>Osmoseanlage 600 GPD Perfect Water</strong> und genieße jederzeit reines Trinkwasser.</p>259,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.